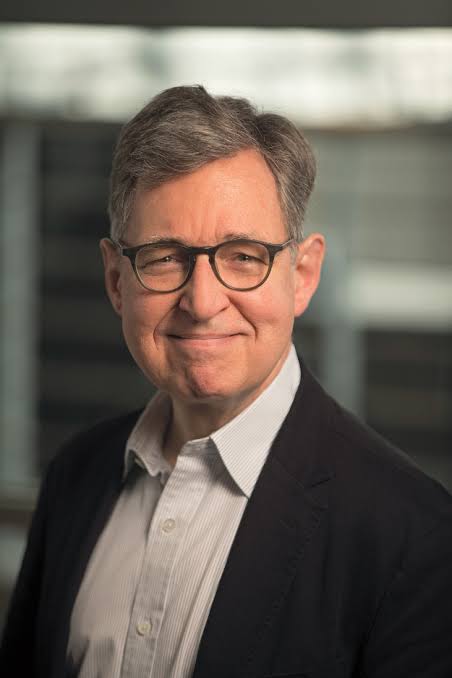
El economista del MIT y la Universidad de Columbia, galardonado junto a Robert E. Hall por reconstruir los cimientos microeconómicos de la estabilización, nos recibe horas después de recibir la noticia. Hablamos de expectativas, de la crisis de 2008, de por qué Keynes no lo inventó todo y de la asignatura pendiente de los bancos centrales: hablar claro.
Hay una imagen que define a Michael Woodford (Chicopee, Massachusetts, 1955) mejor que cualquier otra descripción. Es la mañana del 12 de octubre de 2026. El teléfono suena a las 4:30 de la madrugada. Es Estocolmo. Le comunican que ha ganado el Premio Nobel de Economía, junto a Robert E. Hall, por «los fundamentos microeconómicos de la estabilización macroeconómica». Woodford, que se define a sí mismo como un profesor antes que como una eminencia, cuelga, se viste y se va a la Universidad de Columbia. Tiene un examen que vigilar. «Los estudiantes probablemente esperaban que lo cancelara», confiesa con una sonrisa seca en una entrevista concedida a este diario horas después del anuncio.
Esa anécdota no es un detalle menor. Es la esencia de un economista que ha pasado las últimas cuatro décadas desmontando la idea de que la economía es una caja negra que se controla tirando de una palanca. Para Woodford, todo se reduce a algo mucho más humano: lo que la gente espera, lo que la gente cree y, sobre todo, lo que la gente entiende.
1. Empecemos por la sorpresa. Usted ha dicho que recibió la noticia a las 4:30 de la mañana y que, a pesar del Nobel, decidió mantener el examen. ¿Fue una muestra de disciplina o de terquedad?
Fue sentido común. Ya tenía a los estudiantes esperando y un candidato a un puesto de trabajo al que tenía que entrevistar. La vida no se detiene porque suene el teléfono. Pero, sinceramente, la noticia fue «una sorpresa» y un «tremendo honor». Siempre piensas que estos premios son para gente mayor. Aunque, mirándolo bien, a mis 71 años, supongo que ya entro en la categoría.
2. El Comité Nobel ha destacado su trabajo en los «fundamentos microeconómicos de la estabilización macroeconómica». Para un profano, ¿qué significa exactamente? ¿Por qué es tan revolucionario?
Significa que dejamos de mirar la economía como un agregado y empezamos a mirarla como la suma de decisiones individuales. Durante mucho tiempo, los modelos keynesianos tradicionales trataban la economía como si fuera un sistema mecánico. Nosotros dijimos: «No, detrás de cada variable macroeconómica hay una familia que decide cuánto consumir, una empresa que decide cuánto invertir y un trabajador que decide cuánto ahorrar». Construimos modelos con «microfundamentos», es decir, con bases sólidas sobre el comportamiento humano, para que las políticas de estabilización no fueran un tiro al aire. El premio reconoce que ese enfoque, que parecía puramente académico, se convirtió en la base de cómo los bancos centrales de todo el mundo gestionan las crisis.
3. Precisamente, uno de los conceptos clave de su trabajo es la «comunicación». Usted ha insistido en que la política económica no se puede ejecutar «tirando de una palanca». ¿Por qué es tan importante que los bancos centrales expliquen lo que hacen?
Porque la economía no es una máquina, es un juego de expectativas. Si el banco central sube los tipos de interés pero no explica por qué ni qué piensa hacer en el futuro, la gente se asusta, las empresas se paralizan y el efecto de la medida se distorsiona. Mi trabajo, y el de Bob Hall, ha servido para demostrar que la «orientación futura» (forward guidance) es una herramienta poderosa. Cuando el banco central dice «mantendremos los tipos bajos durante mucho tiempo», no es una promesa vacía; está moldeando lo que la gente espera, y eso afecta directamente al gasto y a la inversión. La comunicación no es un adorno; es el canal de transmisión de la política monetaria.
4. Hablando de expectativas y de historia. Usted es un gran admirador de Knut Wicksell, hasta el punto de que su obra magna, ‘Interest and Prices’, es un homenaje a él. ¿Por qué Wicksell y no Keynes?
Me sorprendió que en el anuncio del Nobel se mencionara tanto a Keynes como el origen de la estabilización macroeconómica. Wicksell hizo un trabajo fundacional sobre el papel del tipo de interés en la determinación de los precios que es anterior y, en mi opinión, más profundo. Él entendió, en una época en la que el patrón oro era la norma, que el banco central podía controlar la estabilidad de precios manejando el tipo de interés. Mi marco teórico es, en esencia, «neo-wickselliano». Su intuición sobre cómo las decisiones del banco central afectan a la economía real a través de las expectativas sigue siendo el corazón de todo lo que hago.
5. Su otro gran legado es la «Teoría Fiscal del Nivel de Precios» (FTPL), que sostiene que, en determinados regímenes, el nivel de precios viene determinado por la política fiscal y no solo por la monetaria. Es una postura casi herética para un economista keynesiano. ¿Cómo se conjuga eso con su faceta monetarista?
Es una herejía maravillosa. La FTPL no dice que la política monetaria no importe, sino que la coordinación entre la política fiscal y la monetaria es crucial. Si el gobierno tiene una deuda enorme y el banco central intenta controlar la inflación subiendo los tipos, pero el gobierno sigue gastando sin control, el banco central está nadando contra la corriente. En ciertos regímenes, la sostenibilidad de la deuda pública determina el nivel de precios. Es una visión que incomoda a ambos bandos, pero que explica fenómenos que los modelos tradicionales no captaban, como la inflación en países con bancos centrales independientes pero con desequilibrios fiscales crónicos.
6. Usted ha sido una voz crítica con la respuesta a la crisis de 2008. ¿Qué aprendimos y qué seguimos haciendo mal?
Aprendimos que la política monetaria convencional no era suficiente. Los bancos centrales tuvieron que innovar con la orientación futura y la expansión cuantitativa. Eso fue un ejemplo directo de cómo la investigación teórica se aplicó a la política real. Pero lo que seguimos haciendo mal es comunicar. La comunicación es clave, y a veces los bancos centrales hablan en una jerga que solo entienden ellos. La política económica no puede ser un monólogo técnico; debe ser un diálogo con la sociedad. No se trata de «tirar de la palanca» y esperar que la economía reaccione, sino de explicar a la gente qué se está haciendo y por qué, para que sus expectativas se alineen con los objetivos del banco central.
7. Para terminar, una pregunta más personal. Después de recibir el Nobel, de haber publicado ‘Interest and Prices’ y de haber asesorado a bancos centrales de todo el mundo, ¿qué le queda por demostrar a Michael Woodford?
Queda mucho por entender. La economía es un sistema complejo y adaptativo. Ahora mi investigación se centra en las desviaciones de las expectativas racionales, en cómo la gente comete errores sistemáticos y cómo eso afecta a la política. Pero, sobre todo, me queda una asignatura pendiente: seguir enseñando. El Nobel no me exime de dar clase ni de corregir exámenes. De hecho, el día que me dieron el premio, mis estudiantes me recibieron con una mezcla de incredulidad y de alivio por no haber cancelado la prueba. Eso es lo que realmente importa: formar a la próxima generación para que cuestionen todo, incluso las teorías de su profesor.
Michael Woodford es el John Bates Clark Professor de Economía en la Universidad de Columbia. Su obra ‘Interest and Prices’ es considerada la biblia de la política monetaria moderna. A sus 71 años, sigue yendo a clase cada mañana, ahora con un Nobel en la estantería de su despacho, pero con la misma curiosidad del primer día.
Recuerda seguirnos en nuestra CUENTA DE INSTAGRAM Y LA CUENTA DE WHATSAPP


Comment here