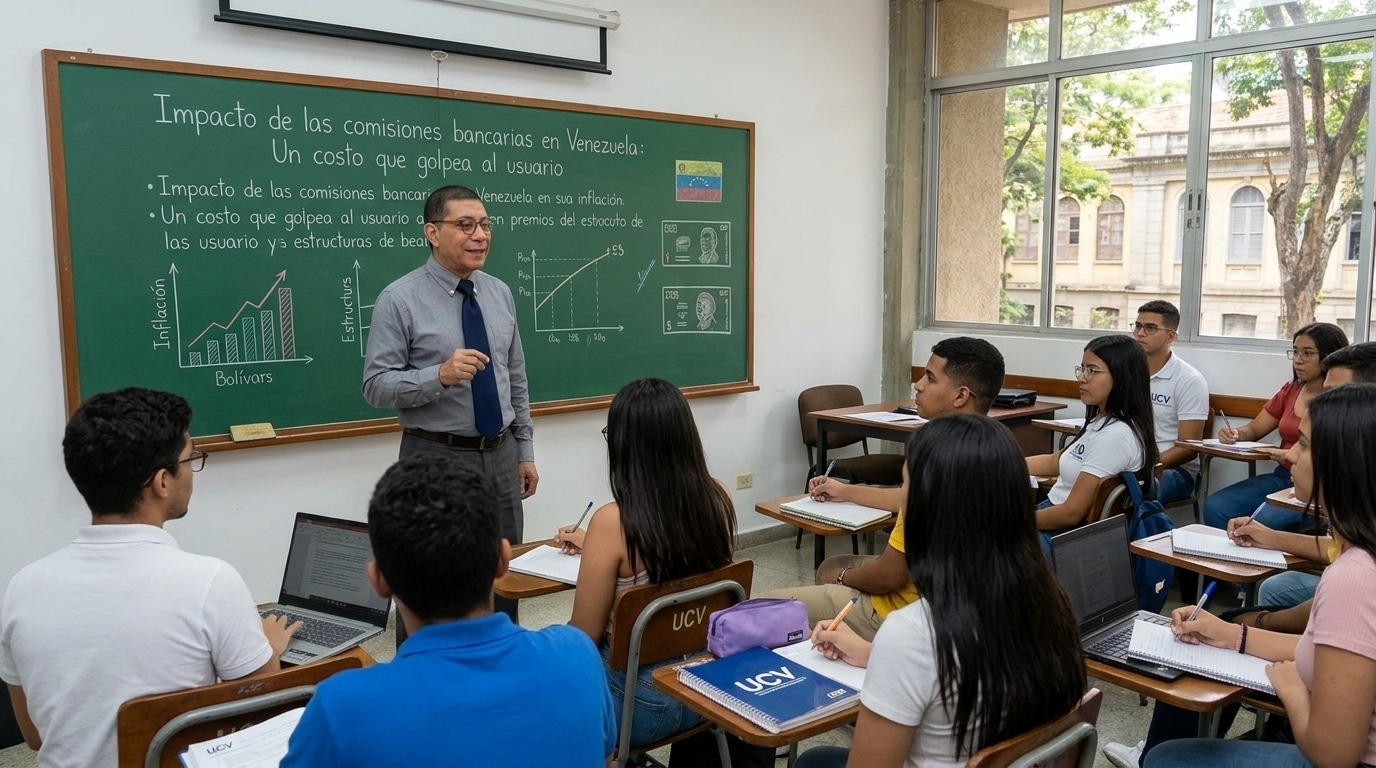
Las comisiones bancarias son cargos que las instituciones financieras cobran por prestar servicios como transferencias, pagos móviles, consulta de saldos, emisión de chequeras o reversión de operaciones.
Nuevamente los ciudadanos son altamente impactados por esta decisión, por cuanto el uso del pago móvil es diario en cualquier negocio; igualmente, el mantenimiento de las cuentas afecta a una población que ya vive el día a día del diferencial cambiario, de la alta inflación y de bajos ingresos que afectan su calidad de vida.
En Venezuela, aunque están reguladas por el Estado, su aumento reciente ha convertido un servicio esencial en una carga adicional para familias, comerciantes y pequeños negocios.
Base legal en Venezuela
El marco principal es la Ley de Instituciones del Sector Bancario, que establece que las comisiones y demás tarifas no pueden superar los límites fijados por el Banco Central de Venezuela (BCV), y que deben publicarse de forma clara para que el usuario conozca el costo total de cada operación.
También es relevante la Ley del Banco Central de Venezuela, que otorga al BCV la facultad exclusiva de fijar comisiones, recargos y tarifas máximas o mínimas por operaciones accesorias y servicios bancarios.
En concreto, la Resolución del BCV publicada en la Gaceta Oficial N.º 43.427 el 31 de julio de 2026 y divulgada en el mes de agosto, establece las nuevas reglas sobre el cobro de recargos, comisiones y tarifas, disponiendo que los bancos solo pueden cobrar por conceptos establecidos por el propio BCV y dentro de los montos autorizados. Para servicios especializados, el monto puede acordarse con el cliente, pero requiere la aprobación previa del BCV.
Cómo funcionan actualmente
El tarifario bancario vigente establece comisiones variables y mínimos fijos. Por ejemplo, las transferencias entre personas naturales mediante pago móvil tienen un cargo de hasta el 0,30 % del monto, con un mínimo de Bs. 14; las operaciones de persona a comercio pueden llegar al 1,50 %, y las de comercio a persona hasta el 2 %.
El punto más crítico es que el mínimo pasó de Bs. 2 a Bs. 14, un incremento del 600 %, aplicable incluso a operaciones fallidas o reversadas.
Consecuencias para la población
El efecto más directo es la pérdida del poder adquisitivo. En una economía donde muchas personas realizan transferencias pequeñas y frecuentes para pagar transporte, alimentos, servicios o deudas, un cargo mínimo elevado pesa proporcionalmente más sobre quienes manejan menos dinero.
Para los comerciantes, especialmente los pequeños, las comisiones reducen el margen de ganancia o los obligan a trasladar el costo al precio final. Esto puede alimentar la inflación y desincentivar el uso de pagos digitales, justamente en un contexto donde el efectivo es escaso y las transacciones electrónicas son indispensables.
Además, cobrar por una transacción fallida o reversada resulta especialmente criticable: el usuario no recibe el servicio correctamente, pero igual asume un costo. Desde una perspectiva de protección al consumidor, esto plantea dudas sobre la proporcionalidad y la equidad del cobro.
Las comisiones pueden justificarse cuando cubren costos reales de infraestructura, seguridad, procesamiento y mantenimiento del sistema financiero. Sin embargo, en Venezuela el problema no es tanto su existencia como su diseño y magnitud: cuando el cargo mínimo aumenta siete veces, deja de ser un costo operativo marginal y se percibe como un «impuesto silencioso» sobre la vida cotidiana.
Existe, además, una paradoja regulatoria: el BCV fija los topes y mínimos, pero también es el ente que autoriza los cobros de servicios especializados. Esto concentra demasiado poder de decisión en un solo organismo y limita el espacio para que usuarios, comerciantes y organizaciones de defensa del consumidor discutan abiertamente la razonabilidad de las tarifas.
La transparencia formal —publicar tarifarios— no basta si el usuario no puede comprender fácilmente cuánto pagará antes de ejecutar una operación. La ley exige información fidedigna y clara sobre comisiones y cargos; en la práctica, deberían reforzarse los avisos previos, los desgloses en los comprobantes y los mecanismos eficaces de reclamo.
Propuestas de acción
Revisar periódicamente los mínimos fijos: esto es lo que debería hacerse, especialmente para operaciones de bajo monto.
Eliminar o reducir comisiones por transacciones fallidas atribuibles al sistema bancario.
Garantizar tarifas diferenciales para personas de bajos ingresos, estudiantes, adultos mayores y pequeños comercios.
Fortalecer la supervisión de la SUDEBAN y el BCV sobre cobros no autorizados, cobros duplicados y falta de información clara.
Publicar simuladores oficiales que permitan calcular el costo real de una transferencia antes de realizarla.
En definitiva, las comisiones bancarias no son ilegales ni necesariamente injustas, pero en Venezuela su reciente escalada afecta de manera desproporcionada a quienes más dependen del pago móvil y de las transferencias. Un sistema financiero que aún ata a los bancos a la inmovilización de dinero debido al alto encaje legal —el cual impide impulsar el crédito— debería facilitar la inclusión económica, no encarecer cada gesto cotidiano de pagar, cobrar o enviar dinero.
José Gregorio Figueroa
@figueroazabala
Recuerda seguirnos en nuestra CUENTA DE INSTAGRAM Y LA CUENTA DE WHATSAPP


Comment here